Renta presunta en transporte: régimen, tope y contabilidad.

La respuesta corta
¿Qué es la renta presunta en transporte y quién puede usarla?
Es un régimen opcional del artículo 34 de la Ley de la Renta. En vez de pagar sobre tus utilidades reales, pagas sobre el 10% del valor que el SII fija cada año a tus camiones, buses y remolques. Pueden usarla empresarios individuales, EIRL, sociedades de personas y SpA con dueños personas naturales, que vendan hasta 5.000 UF al año, sumando lo que venden sus relacionados.
- Vale para el transporte terrestre de carga ajena y de pasajeros.
- No rebajas gastos: combustible, peajes y sueldos no cambian el impuesto.
- Si superas el tope, pasas a renta efectiva desde el 1 de enero siguiente, en general sin vuelta.
Lo revisa Néstor Fuica, contador generalActualizado el
¿Prefieres que lo hagamos nosotros? Te decimos qué hay que hacer en tu caso, en 30 minutos y sin costo.
Requisitos
Renta presunta en transporte: los requisitos, uno por uno.
Los fija el artículo 34 de la Ley de la Renta. Basta con que falle uno para que tengas que dejar el régimen.
| Requisito | Qué exige la ley | Qué revisamos |
|---|---|---|
| Actividad | Transporte terrestre de carga ajena o de pasajeros, con vehículos propios, en usufructo o arrendados | Que tu giro en el SII sea el transporte que de verdad haces |
| Quién puede | Empresario individual, EIRL, sociedad de personas, SpA, comunidad o cooperativa | Que no seas sociedad anónima |
| Dueños | Solo personas naturales, desde que entras al régimen y mientras sigas en él | Que ningún socio o accionista sea una sociedad |
| Tope de ventas | Ingresos netos anuales de primera categoría de hasta 5.000 UF, contando todo lo que vendes y no solo los fletes | Tus ventas de cada mes, pasadas a UF del último día de ese mes |
| Relacionados | Se suman los ingresos de las personas y empresas relacionadas contigo, hagan o no transporte | Tus otras sociedades y las que cuentan como relacionadas según el Código Tributario |
| Inversiones | Lo que ganes con acciones, derechos sociales o fondos de inversión no puede pasar del 10% de tus ingresos brutos | Dividendos y retiros que recibes de otras empresas |
| Si recién partes | Capital efectivo de hasta 10.000 UF al iniciar actividades, y la opción en el plazo del inicio | Que la opción quede marcada al dar el inicio en el SII |
| Control de ingresos | Documentos tributarios electrónicos o un sistema de control de ingresos aprobado por el SII | Que todo lo que cobras quede facturado |
Vigente al 18 de noviembre de 2026, según el artículo 34 de la Ley sobre Impuesto a la Renta. La venta ocasional de un camión o de otro bien de tu activo fijo no se cuenta para el tope.
Cómo funciona
Lo que pagas en renta presunta, y lo que no cambia.
La renta presunta simplifica la Renta, no el resto. El IVA, el F29 y los sueldos siguen igual que en cualquier empresa.
La base: 10% del valor de tus vehículos
La ley presume, sin prueba en contrario, que tu utilidad del año es el 10% del valor corriente en plaza de cada vehículo que explotas, con su remolque, acoplado o carro. Ese valor lo fija el SII al 1 de enero de cada año por resolución; en 2026 fue la Resolución Exenta N° 7, del 14 de enero.
En la carga se suma el valor del camión y el del remolque o semirremolque, y también el de implementos como cámaras frigoríficas, estanques o tolvas. Si un vehículo no aparece en la lista, se compara con uno de origen, tipo, año y capacidad parecidos.
Qué impuestos pagas en abril
Sobre esa renta presunta la empresa paga el impuesto de primera categoría en el F22. Las instrucciones del SII de los últimos años aplicaron 25%. La Ley 21.850, de octubre de 2026, cambió la tasa del artículo 20 de la Ley de la Renta: confirmamos la que corresponde en tu Renta cuando el SII publique sus instrucciones.
Después, la renta presunta se asigna a los dueños según su participación, y cada uno la declara en su Global Complementario, con el impuesto de primera categoría como crédito. Las sociedades y las EIRL lo informan antes en la declaración jurada 1943; el empresario individual usa el asistente de renta presunta del SII.
Renta presunta en transporte de carga: IVA y diésel
El flete nacional paga IVA: emites facturas afectas y declaras el IVA cada mes en el F29, con el crédito fiscal de tus compras. La renta presunta no cambia nada de eso.
Si tu empresa es dueña de camiones de 3.860 kilos o más de peso bruto vehicular, o los tiene en leasing con opción de compra, puede recuperar una parte del impuesto específico al diésel en el F29, según la Ley 19.764. El transporte de carga entre Chile y el exterior no paga IVA, pero también puede recuperar ese impuesto.
Renta presunta en transporte de pasajeros: sin IVA
El transporte de pasajeros está exento de IVA: emites facturas exentas y el IVA de tus compras no se recupera. Igual presentas el F29 cada mes por los pagos provisionales.
En los taxis y colectivos, el valor del auto se rebaja en 30% para calcular la renta presunta y los PPM. Además, el servicio y los vehículos se inscriben en el registro del Ministerio de Transportes que corresponda: el RNSTP para buses, minibuses y taxis, y el RENASTRE para el transporte escolar.
Renta presunta o efectiva: cuándo conviene cada una
La renta presunta conviene cuando tu utilidad real es alta frente al valor de tus vehículos: camiones con años, bien pagados y trabajando todo el año. Pagas poco y la Renta es simple.
Conviene la renta efectiva, en el Pro Pyme o en el régimen general, cuando compras camiones nuevos de alto valor, cuando el año viene con pérdidas o cuando tus costos se comen el margen. En el Pro Pyme, un camión se rebaja como gasto a medida que lo pagas. Como, en general, no hay vuelta a la renta presunta, se decide con números y no por costumbre.
- Te sirve la presunta: flota pagada, margen alto, pocos gastos que documentar.
- Te sirve la efectiva: compras grandes o pérdidas. Y es obligatoria si un socio es una empresa.
- Siempre: proyectamos las dos antes del 30 de abril, cuando se puede cambiar.
¿Prefieres que lo hagamos nosotros?30 minutos por videollamada · sin costo ni compromiso
Un ejemplo
Un camionero con un tracto y un semirremolque.
Transportista de carga como EIRL, dueño de un tractocamión y un semirremolque, con ventas bajo el tope de 5.000 UF.
- Valor del tractocamión según el SII
- $40.000.000
- Valor del semirremolque según el SII
- $15.000.000
- Valor total de los vehículos
- $55.000.000
- PPM de cada mes en el F29 (0,3% del valor)
- $165.000
- Impuesto de primera categoría con la tasa de 25% usada por el SII en Rentas anteriores
- $1.375.000
- Ventas netas del año (bajo el tope de 5.000 UF)
- $120.000.000
Valores de ejemplo. La renta presunta no depende de las ventas ni de los gastos: con más o menos fletes, la base es la misma. Los PPM del año se rebajan del impuesto en abril y, si sobran, se devuelven. El dueño declara esa renta en su Global Complementario, con el impuesto de la empresa como crédito.
Según tu caso
Si te pasa esto, así lo resolvemos.
Este año vas a pasar las 5.000 UF de ventas.
Desde el 1 de enero siguiente tributas sobre renta efectiva y eliges entre el Pro Pyme y el régimen general. Armamos el balance inicial, donde los vehículos pueden entrar con su valor fijado por el SII.
Pro Pyme General o TransparenteQuieres sumar como socio a otra empresa.
En renta presunta todos los dueños tienen que ser personas naturales. Si entra una sociedad, sales del régimen desde el 1 de enero de ese mismo año. Lo simulamos antes de firmar.
Planificación tributariaTomas en arriendo camiones de una empresa que tributa sobre renta efectiva.
La ley te pasa a renta efectiva desde el 1 de enero del año siguiente. Antes de arrendar, revisamos el régimen del dueño de los vehículos.
Vas a partir con tu primer camión o furgón escolar.
Creamos la empresa, damos el inicio de actividades y marcamos la renta presunta en ese plazo si te conviene. Desde el primer mes llevamos tu F29.
Crear la empresaTienes F29 o PPM atrasados.
Revisamos qué meses faltan, calculamos lo que debes con intereses y multas, y te ponemos al día antes de la Renta.
F29 atrasado
¿Tu caso es uno de estos? Lo vemos contigo.30 minutos por videollamada · sin costo ni compromiso
Si recién partes
Cómo crear una empresa de transporte en Chile.
El orden importa: la renta presunta se elige al dar el inicio de actividades, y después ya no se puede tomar en cualquier momento del año.
Elige la forma de la empresa
EIRL, SpA o sociedad de personas. Si quieres la renta presunta, todos los dueños tienen que ser personas naturales, y conviene pensarlo antes de sumar socios.
Constituye la sociedad
En el Registro de Empresas y Sociedades, con el giro de transporte de carga o de pasajeros escrito tal como lo vas a ejercer.
Da el inicio de actividades y elige el régimen
Tienes dos meses desde que empiezas. Ahí se marca la renta presunta, siempre que el capital efectivo no pase de 10.000 UF.
Pon los vehículos a nombre de la empresa
Comprados, en leasing o arrendados. Revisamos su tasación del SII, porque es la base de tu impuesto y de tus PPM.
Inscribe el servicio si llevas pasajeros
Buses, minibuses y taxis van al RNSTP; el transporte escolar, al RENASTRE. Los dos son registros del Ministerio de Transportes.
Contrata a tus choferes y emite tus facturas
Contratos, liquidaciones y cotizaciones en Previred desde el primer mes. Facturas con FacturaLibre, el facturador que usamos.
¿Tu caso tiene algo de esto? Lo vemos contigo.30 minutos por videollamada · sin costo ni compromiso
Partner de FacturaLibre
FacturaLibre
Tu contador y tu facturador, en un solo lugar.
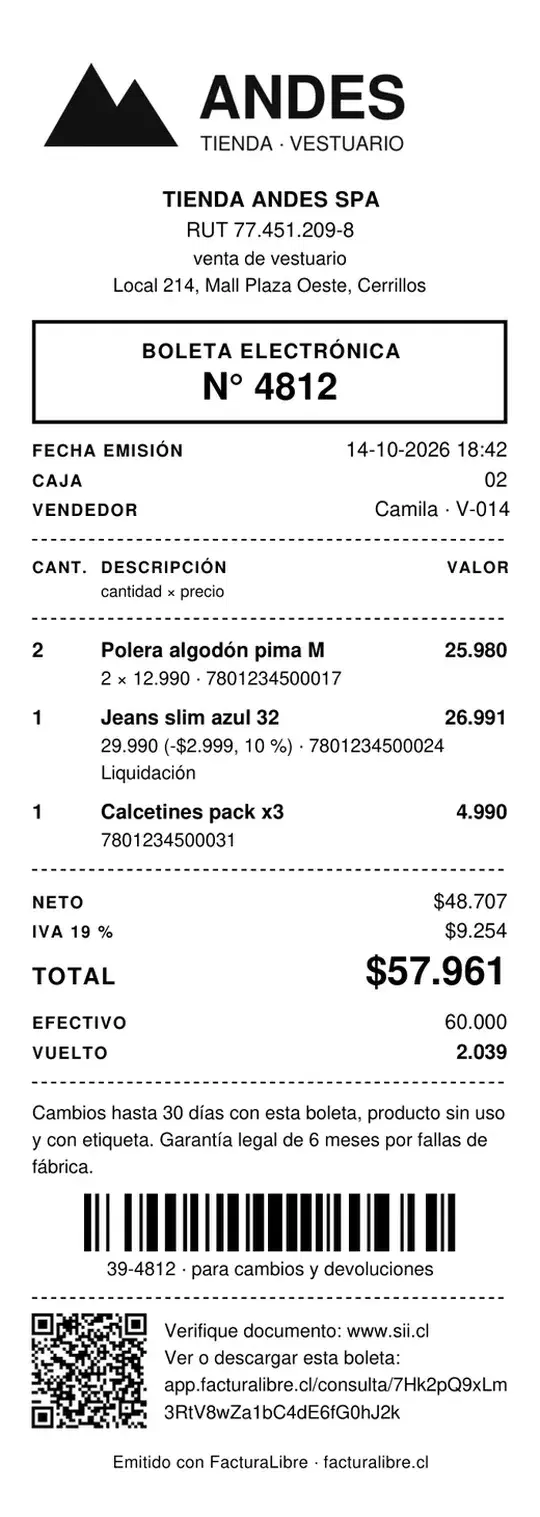
Somos partners de FacturaLibre, el facturador electrónico chileno. Emites ahí y nosotros llevamos tu contabilidad con lo que emites, con el mismo equipo.
- Paso 1Emites en FacturaLibreFacturas, boletas, notas y guías, con tu logo.
- Paso 2Queda en el SIIFirmado, timbrado y aceptado al instante.
- Paso 3Lo contabilizamosLo tomamos del SII: no nos mandas nada.
¿Necesitas facturador?Va con tu contador, y en todos sus planes trae:
- Asistente IA propioLe preguntas por tus ventas, quién te debe o tu F29, y te deja facturas listas.
- Factura desde Claude (MCP)Conéctalo a tu asistente y emite desde el chat, siempre con tu aprobación.
- Todos los documentos del SIIFacturas, boletas, notas, guías y exportación, con 10.000 al mes incluidos.
- Si el SII se cae, tu venta noCon contingencia incluida: sigues vendiendo aunque el SII no responda.
 −20%
Planes desde
$15.992+ IVA/mes
antes $19.990 · ahorras $47.976 al año
20% en todos los planes · ingrésalo al activar tu plan
Regístrate aquí Conoce FacturaLibreQué hacemos
Contador para empresas de transporte: lo que llevamos por ti.
Tu contador tiene nombre y te responde por WhatsApp o email, aunque estés en ruta.
- Control del tope de 5.000 UF mes a mes, con tus ventas y las de tus relacionados.
- Cálculo de la renta presunta con la tasación del SII de cada camión, bus, remolque o carro.
- F29 de cada mes: PPM, IVA de los fletes y recuperación del impuesto al diésel cuando corresponde.
- Declaración jurada 1943 y la información de la renta asignada a cada socio.
- Contratos, liquidaciones y cotizaciones en Previred de choferes y peonetas, con los trabajadores que incluye tu plan.
- Comparación entre renta presunta, Pro Pyme y régimen general antes de comprar un camión o sumar un socio.
- Paso a renta efectiva con balance inicial, si superas el tope o te conviene salir.
- Planificación tributaria: en noviembre ya sabes lo que pagarás en abril.
El año del transportista
Las fechas de la renta presunta, de enero a diciembre.
Enero
El SII fija el valor de tus vehículos
Publica la lista del valor corriente en plaza de camiones, buses, remolques y carros al 1 de enero. Con ese valor se calculan tu renta presunta y tus PPM.
1 de enero al 30 de abril
Plazo para entrar o salir
Es el plazo para avisar al SII que entras a la renta presunta o que la dejas por la renta efectiva. Si sales, en general no hay vuelta.
Cada mes, hasta el 20
F29 con PPM e IVA
Pagas el 0,3% del valor de tus vehículos como PPM y, si haces carga, el IVA de tus fletes, descontando el crédito de tus compras.
Abril
Renta de la empresa y de los dueños
La empresa declara el impuesto de primera categoría en el F22. Si es sociedad o EIRL, antes informa la renta de cada dueño en la DJ 1943. Cada dueño la suma en su Global Complementario.
31 de diciembre
Cierre del tope del año
Si las ventas del año, con las de tus relacionados, pasaron las 5.000 UF, desde el 1 de enero tributas sobre renta efectiva.
Precio
Contabilidad para tu empresa de transporte, con precio publicado.
El plan mensual va según el tramo de ventas, sin permanencia, estés en renta presunta o efectiva. La declaración de Renta (F22) se cobra aparte: cuatro mensualidades de tu tramo.
Al mes, desde el plan Emprendedor
$40.000 + IVA
- Plan Emprendedor. Para negocios que venden hasta $2 millones al mes.
- $40.000 a $50.000 + IVA al mes
- Plan PyME. Para negocios que venden de $2 a $8 millones al mes.
- $60.000 a $80.000 + IVA al mes
- Plan Empresa. Para negocios que venden más de $8 millones al mes.
- $100.000 a $200.000 + IVA al mes
Cómo partimos
De la duda del régimen a los números en orden.
La primera conversación es sin costo y por videollamada, a la hora que te acomode entre viajes.
- Paso 1Conversamos 30 minutosNos cuentas qué vehículos tienes, qué transportas, quiénes son tus socios y si tienes otras empresas.
- Paso 2Revisamos tu situación en el SIITu régimen, la tasación de tus vehículos, tus ventas en UF y tus F29. Te decimos si calzas en la renta presunta y si te conviene.
- Paso 3Llevamos todo cada mesF29, sueldos de choferes, DJ 1943 y Renta, con un contador asignado que te responde el mismo día hábil.
Para leer
Antes de comprar o contratar, estos artículos.
- Contabilidad · 5 min de lectura¿Me conviene comprar el auto a nombre de mi empresa?¿Conviene comprar el auto o la camioneta a nombre de tu empresa? Qué pasa con el IVA y el gasto según tu régimen, y qué revisa el SII.
- Emprender · 5 min de lectura¿SpA o EIRL? Cuál conviene para tu negocio, y cuándo partir a tu nombreSpA o EIRL, lado a lado: tus bienes personales, los socios, el nombre, el costo de partir y cómo cerrar. Y cuándo basta con partir a tu nombre.
- Laboral · 5 min de lecturaVoy a contratar a mi primer trabajador. ¿Qué tengo que hacer?Son cinco pasos, del tipo de contrato a los pagos de cada mes. Los plazos que corren desde el primer día y lo que arriesgas si te atrasas.
- Contabilidad · 5 min de lectura¿Cuánto cobra un contador en Chile? Precios reales y qué deberían incluirCuánto cobra un contador en Chile: qué trae un plan mensual, de qué depende el precio, qué se cobra aparte y nuestros precios a la vista.
Preguntas frecuentes
Lo que nos preguntan antes de empezar.
¿Una SpA puede estar en renta presunta de transporte?
Sí, si todos sus accionistas son personas naturales desde que entra al régimen y mientras siga en él. Si una sociedad compra acciones, la SpA sale de la renta presunta desde el 1 de enero de ese año y pasa al régimen general. Las sociedades anónimas no pueden usarla.
¿Qué pasa si supero el tope de 5.000 UF?
Desde el 1 de enero del año siguiente tributas sobre renta efectiva, en el Pro Pyme si cumples sus requisitos o en el régimen general. Llevas contabilidad desde ese día, con un balance inicial. El año en que superaste el tope, la ley fija una forma especial de calcular la renta, que revisamos contigo.
¿Puedo volver a la renta presunta después de salir?
Solo si dejas de hacer transporte por cinco ejercicios seguidos o más. Arrendar tus vehículos a otro cuenta como seguir en la actividad. Por eso salir de la renta presunta, por opción o por pasar el tope, se decide con una proyección de varios años.
¿El transportista de carga en renta presunta paga IVA?
Sí. La renta presunta es un régimen del impuesto a la renta, no del IVA. El flete nacional paga IVA: emites facturas afectas, declaras el IVA cada mes en el F29 y descuentas el IVA de tus compras. El transporte de pasajeros, en cambio, está exento.
¿Dónde veo el valor de mi camión para la renta presunta?
El SII lo publica cada enero en una resolución con la lista de vehículos de carga y pasajeros, y lo puedes consultar en sii.cl, en la tasación fiscal de vehículos. Al camión se le suma su remolque o semirremolque y los implementos, como cámaras frigoríficas o tolvas.
¿La venta de un camión cuenta para el tope de ventas?
No, si es una venta ocasional de un bien de tu activo fijo. El tope de 5.000 UF considera los ingresos de tu giro y de cualquier otra actividad, pero excluye esas ventas ocasionales de muebles o inmuebles.
¿Cuánto cobra un contador para una empresa de transporte?
Con nosotros, la contabilidad mensual va según el tramo de ventas de tu empresa, con precio publicado en los planes y sin permanencia. La Renta se cobra aparte, cuatro mensualidades de tu tramo, y es igual si no eres cliente mensual.
¿Tienes otra pregunta?Escríbenos por WhatsApp
Sigue con
También te puede servir esto.
- ServicioContabilidad & Cumplimiento SIIRegistro mensual, F29, F22 (se paga aparte) y facturación electrónica. Tus declaraciones al día y a tiempo.
- GuíaPro Pyme General o TransparentePro Pyme Transparente o General: requisitos, tasas 2026 a 2029 y cómo cambiarte entre enero y abril. Simulamos tu caso y hacemos el cambio en el SII.
- ServicioCreación de empresasConstitución, inicio de actividades en el SII y activación de la facturación.
- ServicioRemuneraciones & Gestión LaboralLiquidaciones, cotizaciones, contratos, finiquitos y cartas, dentro de tu plan.
- GuíaRenta de empresasDeclaración de Renta para empresas y pymes: preparamos el F22 de tu empresa y el de sus socios para la Operación Renta 2027, seas o no cliente mes a mes.
- ArtículoComprar auto o camioneta por la empresa¿Conviene comprar el auto o la camioneta a nombre de tu empresa? Qué pasa con el IVA y el gasto según tu régimen, y qué revisa el SII.
Fuentes oficiales (12)
- Ley sobre Impuesto a la Renta, artículo 34 (rentas presuntas) y artículo 84 letra e) (PPM de 0,3%) (se abre en otra pestaña)
- SII: obligaciones tributarias del transporte de pasajeros, tope de 5.000 UF y exención de IVA (se abre en otra pestaña)
- SII: cálculo del PPM de transportistas de pasajeros o carga ajena en renta presunta (se abre en otra pestaña)
- SII: Resolución Exenta N° 7 de 2026, valores de vehículos de transporte de carga o pasajeros (se abre en otra pestaña)
- SII: instrucciones del F22, impuesto de primera categoría sobre rentas presuntas del artículo 34 (se abre en otra pestaña)
- SII: instrucciones de la declaración jurada 1943, año 2026 (se abre en otra pestaña)
- SII: Oficio N° 608 de 2015, recuperación del impuesto al diésel de transportistas de carga (Ley 19.764) (se abre en otra pestaña)
- Ley 21.850: artículo 8 (tasa del artículo 20) y artículo sexto transitorio (tasas de 2026 a 2029) (se abre en otra pestaña)
- SII: recuperación del impuesto al diésel en el transporte de carga entre Chile y el exterior (se abre en otra pestaña)
- ChileAtiende: inscripción de buses y minibuses en el Registro Nacional de Servicios de Transporte de Pasajeros (se abre en otra pestaña)
- ChileAtiende: inscripción de taxis básicos, de turismo o ejecutivos en el Registro Nacional de Servicios de Transporte de Pasajeros (se abre en otra pestaña)
- ChileAtiende: inscripción en el Registro Nacional de Servicios de Transporte Remunerado de Escolares (se abre en otra pestaña)
Información revisada el 18-11-2026 con las fuentes oficiales. Es una guía general: para tu caso, conversemos.
Primera reunión sin costo
¿Revisamos si tu transporte calza en la renta presunta?
30 minutos por videollamada, sin costo. Miramos tus vehículos, tus ventas y tus socios, y te decimos qué régimen te conviene.
Por WhatsApp · 30 min · sin costo ni compromiso
O déjanos un mensaje
